Bolån & ekonomi
Bolåneränta 2026 – Jämför erbjudanden, snitträntor, räntebindning och förhandling
Uppdaterad guide för 2026: Jämför bankernas genomsnittsräntor, förstå listränta vs kundränta, välj rätt räntebindning och förhandla bättre villkor. Inkluderar SCB-statistik från augusti 2026.
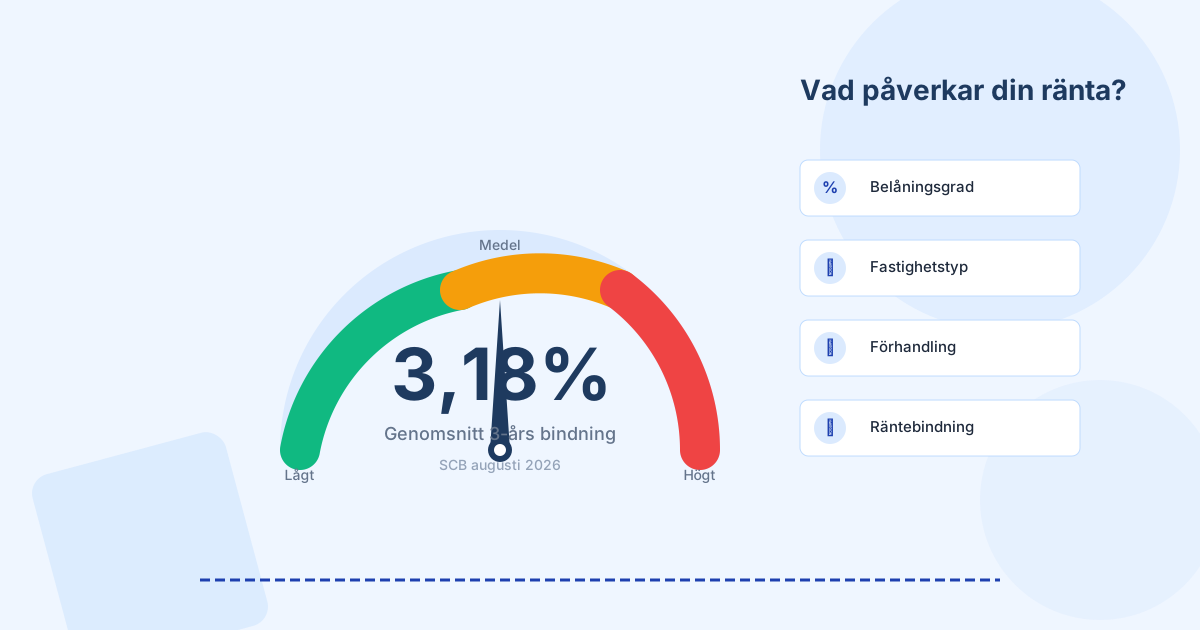
Det finns ingen enda “bolåneränta” som gäller alla. Räntan du erbjuds bygger på: bankens prissättning, din belåningsgrad, hushållets ekonomi, lånebelopp och vilka villkor du förhandlar om. Jämför alltid personliga skriftliga erbjudanden – inte gamla topplistor.
Listränta, snittränta och din personliga ränta – skillnaden
| Begrepp | Vad det är | Vad det INTE är |
|---|---|---|
| Listränta | Bankens annonserade utgångspris för en bindningstid | Den ränta du faktiskt får |
| Genomsnittsränta (SCB) | Bankens historiska medel för nya/omförhandlade lån senaste månaden | Ett löfte om din ränta – eller en prognos |
| Ditt personliga erbjudande | Räntan + villkor banken erbjuder ditt hushåll | Det du får utan att fråga/förhandla |
SCB-statistik augusti 2026:
- Genomsnittlig rörlig ränta (nya avtal): 2,73 %
- Genomsnittlig ränta nya avtal totalt: 2,78 %
- Genomsnittlig ränta bindningstid 1–5 år: 3,18 %
Dessa är marknadsstatistik för en månad – inte en personlig offert. Använd dem som förhandlingsbas: “Er genomsnitt är 3,18 % för 3-års bindning, varför erbjuder ni mig 3,5 %?”
Så jämför du två erbjudanden rätt (5-stegschecklista)
Kontrollera att båda gäller exakt samma:
- Lånebelopp & belåningsgrad (t.ex. 3 Mkr, 65 %)
- Bindningstid & utgångsdatum (t.ex. 3 år, löper ut 2029-09-29)
- Amorteringsvillkor (krav på extra amortering? amorteringsfrihet?)
- Kopplade tjänster (krävs lön, försäkring, fond sparande för rabatten?)
- Ränterabatt – storlek, giltighetstid, vad händer när den löper ut?
Tomtumregning: 0,1 procentenhet = 1 000 kr/år per miljon kronor i lån (före skattereduktion). På 3 Mkr = 3 000 kr/år. Räkna på ditt belopp.
Rörlig eller bunden ränta 2026? – Vägledning utifrån din situation
| Din situation | Rörlig kan passa om… | Bunden kan passa om… |
|---|---|---|
| Buffert & marginal | Du har stor ekonomisk marginal (kan klara +2–3 % ränta) | Du behöver förutsägbarhet – fast månadskostnad är kritisk |
| Tidshorisont | Du kan flytta/byta lån inom 2–3 år | Du sannolikt bor kvar hela bindningstiden (3–5+ år) |
| Budget | Variation i månadskostnad känns hanterbar | Stabil månadskostnad väger tungt (t.ex. ensamförsörjare) |
| Framtida planer | Vill kunna lösa lånet flexibelt utan avgift | Har kollat villkor för ränteskillnadsersättning vid förtida upplösning |
Ingen är “bäst” för alla. Utgå från: Hur stor ränteökning klarar min ekonomi? – inte från en prognos.
Tips: Dela lånet i delar med olika bindningstid (t.ex. 50 % rörligt, 50 % fast 3 år) för att sprida risken. Men notera: det kan göra framtida bankbyte mer komplext om delarna löper ut vid olika tidpunkter.
Förhandla som en pro – 6 konkreta steg
- Be din nuvarande bank om skriftligt erbjudande (de vet att du kan byta)
- Sök erbjudanden från 2–3 andra banker (Kreditkollen, Lånekoll, bankernas egna sidor)
- Jämför totalkostnad – ränta + aviseringsavgift + eventuell uppläggningsavgift
- Visa det bästa erbjudandet för din nuvarande bank – “Kan ni matcha detta?”
- Fråga specifikt: “Vilken rabatt gäller, hur länge, och vilka krav ställs?”
- Få allt skriftligt innan du fattar beslut
Banker matchar ofta. De vill behålla kunder. Men de matchar sällan bättre än det bästa konkurrerande erbjudandet – så du måste ha ett konkret alternativ att visa upp.
Vanliga frågor 2026
Är bankens genomsnittsränta samma som min ränta? Nej. Den visar historisk genomsnittsnivå bland alla kundavtal under en period. Ditt erbjudande kan vara högre eller lägre beroende på din belåningsgrad, inkomst, säkerhet och förhandling.
Kan jag få en ränta under genomsnittet? Ja, det händer – särskilt med låg belåningsgrad (<50 %), stark inkomst och god förhandling. Men det går inte att utlova. Jämför konkreta skriftliga erbjudanden för samma förutsättningar.
Är det alltid billigast att välja rörligt? Nej. Historiskt sett har rörligt ofta varit billigare – men historik garanterar inte framtid. Rörlig ränta kan stiga snabbt. Välj utifrån din riskkapacitet, inte en graf.
Kostar det att lösa bundet bolån i förtid? Det kan uppstå ränteskillnadsersättning (RSE) enligt gällande regler och avtalet. Be banken räkna fram beloppet för ditt lån innan du flyttar det. RSE kan äta upp hela besparingen vid bytte.
Verktyg & relaterade guider
- 🧮 Byt bank – Beräkna din besparing – räkna ut om bytte lönar sig med din ränta, belopp och kostnader
- 🧮 Bolånekalkylator – jämför månadsbelopp vid olika räntor
- 📖 Huvudguide: Bolån & Ekonomi
- 📖 Välj räntebindning – rörlig eller bunden?
Källor
[1] https://www.scb.se/hitta-statistik/statistik-efter-amne/finansmarknad/finansmarknadsstatistik/finansmarknadsstatistik/pong/statistiknyhet/finansmarknadsstatistik-augusti-2026/ — Finansmarknadsstatistik augusti 2026, SCB